
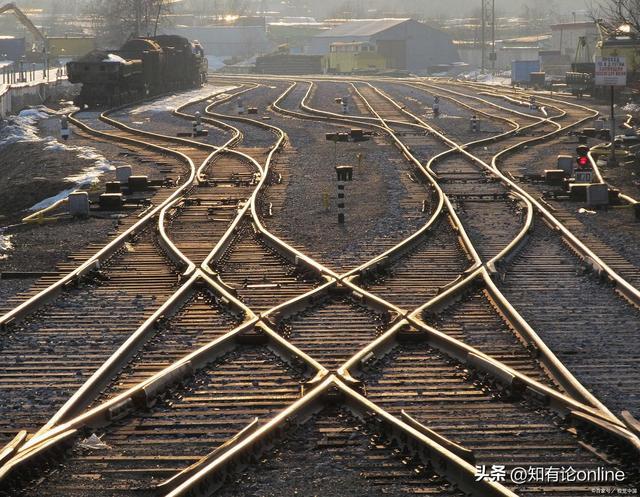
中国用十年时间,建成了全球最大的高铁网络。45000多公里的铁轨,覆盖了全国93%的50万人口以上城市,350公里的时速,票价却只有日本的一半不到。听起来像是人类基建史上最伟大的成就,对吧?
但这张庞大铁路网上,只有大约6%的线路在赚钱。剩下的94%,每跑一趟都在亏。
截至2024年底,中国国铁集团总负债约6.13万亿元人民币,负债率63.52% 。换算成美元,超过9000亿。而在日本,仅东海道新干线一条线,2025财年上半年营收就达到9822亿日元,净利润2981亿日元,双双创下历史新高 。
一条515公里的线路,赚的钱比中国整个高铁系统的利润还多。
日本证明了高铁可以是一台印钞机。中国证明了自己能以史无前例的速度铺设铁轨。
但当债务飙升到9000亿美元以上,全世界都在问同一个问题:中国的铁路奇迹,到底是经济引擎,还是一颗金融定时炸弹?
要理解今天的局面,得先看看高铁这门生意的底层逻辑。
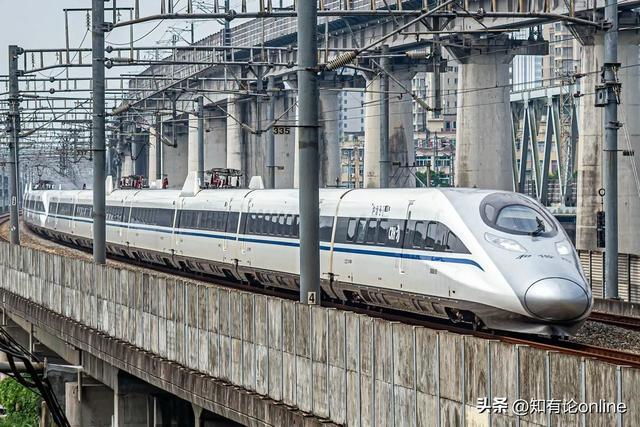
1964年,日本开通了东海道新干线——世界上第一条高速铁路,连接东京和大阪,全长515公里。当时造价380亿日元,放在那个年代大约相当于10亿美元。很多人觉得这是在烧钱,但第一年就运送了1100万人次,到70年代初,年客运量直接破亿。
为什么?因为东京到大阪这条走廊,集中了日本将近一半的GDP和人口。修高铁不是在赌需求,而是在接住已经存在的巨大需求。这条线不仅迅速收回了建设成本,利润还反哺了日本其他亏损的乡村铁路线。
但日本也不是没翻过车。70到80年代,在政治压力下,日本国铁JNR开始往人口稀少的地方修新干线。结果可想而知——债务像滚雪球一样膨胀到27万亿日元。
1987年,日本政府被迫动了大手术:把JNR拆分私有化,成立JR集团。核心原则只有一条——不赚钱的线路,不修。
这次改革的效果立竿见影。JR东海公司拿到了东海道新干线的运营权,仅凭这一条线路,就贡献了公司90%以上的客运收入。
到2025财年,JR东海上半年营收达到9822亿日元,净利润2981亿日元,均为公司成立以来的历史最高纪录。一条515公里的铁路,养活了一整个上市公司。
日本用一次惨痛的破产换来了一条铁律:高铁的价值不在于修多长,而在于每一公里上跑着多少人。
2008年,全球金融危机爆发。中国迅速推出了4万亿元经济刺激计划,而高铁,成了这笔钱最大的去处。
从那一刻起,中国的铁路建设进入了一种近乎疯狂的节奏。2007年,中国的高铁里程几乎为零。到2014年,16000公里。到2025年底,突破45000公里,超过全世界其他国家的总和。巅峰时期,中国每年新增5000公里以上的高铁线路,相当于每年修一条从纽约到伦敦的距离。
这种速度背后,是一套精密的融资机器。中国出一半资金,地方政府通过融资平台和银行贷款补上另一半。
国家开发银行等政策性银行大量放贷,利率低、周期长。项目挂在国企的资产负债表上,不算政府直接债务——但最终兜底的,还是国家信用。
为什么明知很多线路会亏,还是要修?因为中国的算盘不是商业账,是政治账。把内陆省份和沿海城市用高铁连起来,缩小区域差距,拉动沿线经济,这是国家整合工程。
但数学不会骗人。
京沪高铁是中国高铁皇冠上的明珠——2024年营收421.57亿元,净利润127.68亿元,同比增长11.8%,日均净赚超过3100万元。这条线连接的是中国最富裕的两个城市,沿途经过南京、济南等经济重镇,客流量天然充沛。
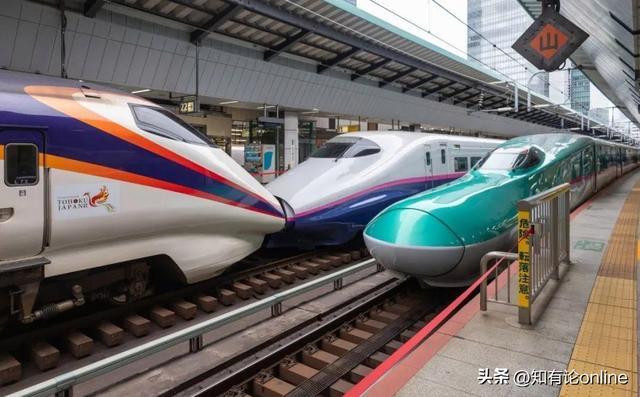
但京沪高铁的成功,恰恰反衬了其他线路的惨淡。全国十几条主要高铁干线中,能稳定盈利的不超过六条,基本集中在京沪、京津、沪杭、沪宁、广深港这些东部沿海黄金走廊。
其余通往中西部的线路,很多车厢上座率常年不到一半。
到2021年,国铁集团净亏损498亿元,负债达到5.9万亿。同年,客流预期低于80%运力的新线路,一律暂停审批 。这是中国第一次正式承认:铁轨不能无限延伸下去了。
但国内的刹车踩下来之前,同样的建设逻辑已经被复制到了全球147个国家。而这一次,买单的不只是中国自己。
2013年,一带一路倡议正式启动,铁路是核心载体。模式很简单:中国的银行提供贷款,中国的企业负责建设,东道国负责还债。超过1万亿美元已经砸了进去,总成本可能高达8万亿。
对于很多发展中国家来说,这个太诱人了。你不需要有钱,不需要有技术,甚至不需要政府担保——中国帮你修,你慢慢还就行。
老挝,一个GDP只有约190亿美元的东南亚小国,接受了59亿美元的中老铁路项目——相当于全国GDP的三分之一。铁路修好了,但老挝的债务也被推到了危险边缘。
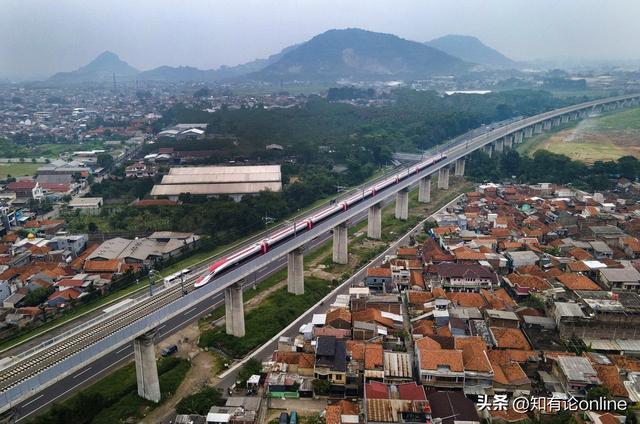
更具标志性的是印尼的雅万高铁。这条连接雅加达和万隆的线路,是一带一路的旗舰项目。最初预算55亿美元,最终飙升到73亿美元,其中四分之三来自中国银行的贷款 。2023年通车后,客流量远低于预期。
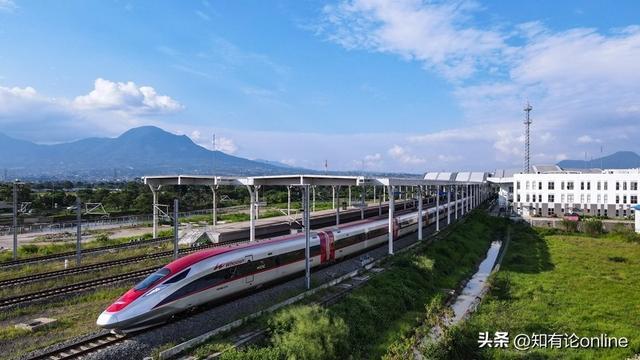
到2025年10月,印尼政府已经与中国展开了债务重组谈判。印尼媒体称这条铁路"陷入财务困境"。
但中国对外贷款的利率通常在2%到3.4%之间,还款期限也相对较短。做个简单的算术:一笔3%利率的贷款,25年后光利息就能让本金翻一倍。
而日本给印度孟买-艾哈迈达巴德高铁开出的条件是:0.1%利率,50年还款期,前15年免还。同样是借钱修高铁,利息成本差了几十倍。
有意思的是,印尼在经历了雅万高铁的教训后,把雅加达到泗水的另一条铁路项目交给了日本。日本开出的条件——低息贷款、长期还款、严格的工程标准——突然变得格外有吸引力。
印尼甚至一度考虑让中日两国的团队在同一个铁路网络上合作,用中国的建设速度配合日本的项目管理。
从2024年开始,一系列自救动作密集展开。
第一刀砍向票价。2024年中,京广、沪昆等热门线路票价上调最高20%,用盈利线路的收入去补贴亏损线路。同时,全国范围内关闭了约20个几乎无人使用的——这些车站大多位于安徽、云南等内陆省份,崭新的候车大厅里常年空空荡荡,成了过度扩张最直观的纪念碑。
第二刀砍向战略方向。中国高铁过去只拉人,现在开始拉货。2021年,国铁的货运收入4359亿元,首次超过客运收入3010亿元。
利用一带一路的贸易通道,中欧班列等货运专列成了新的收入增长点。
效果正在显现。2025年,国家铁路运输总收入首次突破1万亿元,同比增长3.1%。更关键的是,负债率从2023年的65.56%降到了2025年底的62.5%,已经回落到13年前的水平 。
2024年全年,国铁集团实现净利润39亿元——虽然和6万亿的总负债比起来微不足道,但至少不再是净亏损了。
2024年净利润127.68亿元,同比增长11.8%,创历史新高。这条线证明了一件事:在正确的走廊上,中国高铁完全可以赚大钱。问题从来不是"高铁能不能赚钱",而是"你把高铁修在了哪里"。
反观日本,稳健依旧,但也并非高枕无忧。3000公里的新干线网络,规模只有中国的十五分之一,核心线路几乎全部盈利。
JR东海2025财年上半年的业绩创下历史新高,公司甚至上调了全年利润预期至4800亿日元。
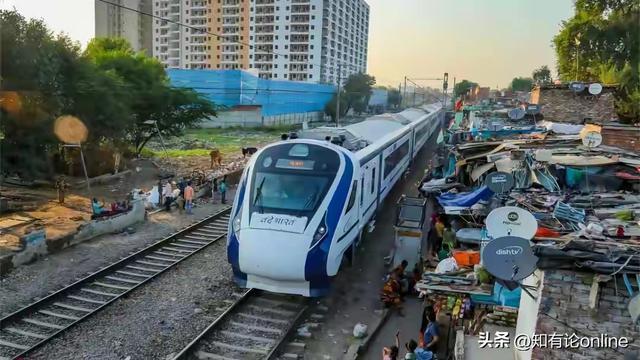
但日本的海外项目——印度孟买-艾哈迈达巴德高铁——正面临征地困难和预算超支,造价从150亿美元涨到了170至180亿美元,工期一再延后。
日本模式的软肋也暴露了出来:太慢、太谨慎,有时候会错失窗口。当年在印尼,日本就是因为条件"太规矩"而输给了中国更激进的报价。
这就是两种模式最根本的张力——中国用规模换影响力,日本用效率换可持续性。中国的贷款利率2到3%,日本的0.1%。中国一年能铺5000公里,日本可能十年才推进一个海外项目。
中国的高铁覆盖了全国,但94%在亏钱;日本的高铁只修了关键走廊,但几乎条条赚钱。
哪种模式更好?答案可能不是非此即彼。印尼的经历暗示了一种新的可能性:用中国的建设能力搭配日本的融资标准和项目管理。
竞争正在悄悄向合作演变——前提是,双方都愿意承认自己模式的短板。
中国的高铁,本质上不是一个关于"修太多路",而是一个关于"规模何时从资产变成负债"。日本用60年证明了一件事:高铁的价值不在铁轨有多长,而在每一公里上承载了多少真实的需求。
中国正在用自己的方式学习同一堂课,9000亿美元的学费,足够昂贵,但这个全球最大的铁路网络能否从债务泥潭中跑出来,取决于中国接下来的每一个选择。
保宇配资提示:文章来自网络,不代表本站观点。